Quand jeter les relevés de compte bancaire : la durée qui revient est de 5 ans à compter de l'opération, et c'est aussi celle recommandée pour les factures d'énergie ou de téléphone (service-public.fr, 2026). Avant cette échéance, mieux vaut garder ; après, le tri est légitime. Tout le reste tient dans une méthode simple, qui consiste à dater chaque papier plutôt qu'à décider au feeling.
L'essentiel à retenir en une minute
Trois repères suffisent à trier un carton entier.
Le premier est une durée, et elle est la même pour plusieurs familles de documents. Garder ses relevés bancaires et ses talons de chèques pendant 5 ans à compter de l'opération est la même durée que celle recommandée pour les factures d'énergie ou de téléphone (service-public.fr, 2026).
Le deuxième est un point de départ, et c'est là que les erreurs se glissent. La durée ne court pas depuis la date d'impression du relevé, mais depuis l'opération concernée. Un prélèvement ancien repris sur un relevé récent part donc plus tôt qu'on ne le croit.
Le troisième concerne le budget courant plutôt que l'archive. Pour gérer un budget serré, l'application Pilote Budget, élaborée avec la Banque de France, calcule le reste à vivre mensuel ou hebdomadaire une fois les factures payées ; gratuite, anonyme et non connectée au compte bancaire, elle aide les ménages au budget serré à anticiper leurs dépenses (Mes questions d'argent, 2025).
| Document | Durée de conservation | Point de départ |
|---|---|---|
| Relevés de compte bancaire | 5 ans | date de l'opération |
| Talons de chèques | 5 ans | date de l'opération |
| Factures d'énergie | 5 ans | date de l'opération |
| Factures de téléphone | 5 ans | date de l'opération |
| Autres documents | à vérifier au cas par cas | selon la nature du document |
Les ordres de grandeur constatés
Une durée de conservation n'est pas une précaution morale, c'est une fenêtre pendant laquelle une réclamation ou une vérification reste possible. Une opération contestée, un impayé rattrapé, un remboursement réclamé : tout cela remonte à la source, et c'est ce délai de retour qui fixe la durée de garde.
La règle à retenir est donc unique et facile à appliquer : 5 ans à compter de l'opération, pour les relevés bancaires, les talons de chèques, comme pour les factures d'énergie ou de téléphone (service-public.fr, 2026). Le reste dépend de la nature du document, et aucune durée ne doit être devinée : la page officielle reste la référence à consulter avant de détruire une liasse.
Un point rassure souvent : garder ne veut pas dire entasser. Un dossier par année, avec les relevés agrafés dans l'ordre, suffit. Ce qui coûte cher, ce n'est pas la place, c'est le temps perdu à chercher un papier quand il devient urgent.
La méthode de calcul, appliquée
La méthode tient en quatre gestes.
- Datez chaque pièce à sa source, l'opération, pas l'impression. Écrivez l'année de l'opération au crayon en haut du relevé si elle n'est pas évidente.
- Reportez la durée de référence : 5 ans pour les relevés bancaires et les talons de chèques (service-public.fr, 2026).
- Calculez la date de sortie. Une opération de mars 2021 devient jetable à partir de mars 2026. Le calcul est une simple addition, et il se fait une fois pour tout un lot.
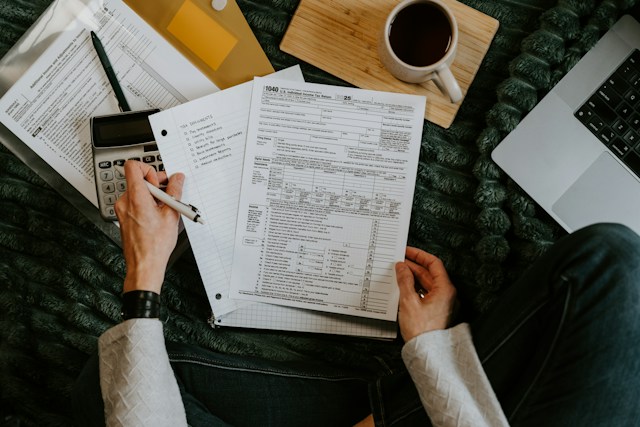
- Détruisez de façon sûre. Un relevé bancaire porte votre identité, vos coordonnées et vos mouvements : il se déchire en petits morceaux, se passe au broyeur, ou rejoint une collecte de déchiquetage. Une poubelle de cage d'escalier n'est pas une destruction.
La même règle vaut pour les factures d'énergie et de téléphone, à la même échéance (service-public.fr, 2026). Un carton de factures se traite donc en une seule fois, par année, sans avoir à se poser la question document par document.
Les postes qu'on oublie systématiquement
Le premier oublié est le talon de chèques. Il porte l'opération, pas la dépense, et la durée qui s'applique est la même que pour les relevés (service-public.fr, 2026). Beaucoup le jettent avec l'enveloppe, au moment du rangement.
Le deuxième est le relevé annuel. Il condense l'année, il est souvent réclamé pour constituer un dossier, et il se retrouve rangé ailleurs que les mensuels. Regroupez-les au même endroit.
Le troisième est la version numérique. Un relevé téléchargeable sur l'espace client suit la même logique de durée, mais il se perd dans les dizaines de mois archivés en ligne. Créez un dossier par année, avec les fichiers nommés par période, et vous saurez quoi supprimer.
Le quatrième concerne le quotidien plutôt que l'archive. Un budget qui dérape se voit rarement dans les relevés, trop tardifs pour agir. L'application Pilote Budget, élaborée avec la Banque de France, est gratuite, anonyme et non connectée au compte bancaire ; elle calcule le reste à vivre mensuel ou hebdomadaire une fois les factures payées, ce qui aide les ménages au budget serré à anticiper leurs dépenses (Mes questions d'argent, 2025).
Deux autres postes de ce genre sont détaillés ailleurs sur le site : les frais supplémentaires quand on fait appel à une nounou et le risque quand on fait un pari sportif.
Les erreurs à éviter
Jeter au hasard, sans date. Un papier sans date d'opération ne se trie pas : on le garde par prudence, et le carton se reforme au bout de deux ans.
Tout garder « au cas où ». La conservation illimitée n'apporte aucune sécurité supplémentaire au-delà de la durée de référence, et elle rend le dossier inutilisable le jour où il faut vraiment y chercher une pièce.
Confondre date d'impression et date d'opération. C'est l'erreur qui fait détruire trop tôt, et c'est la seule qui coûte réellement.
Jeter un relevé entier. Un document peut contenir une opération récente et une ligne ancienne. Tant qu'une opération du relevé n'a pas atteint son échéance, le relevé reste dans le dossier.
Négliger la destruction. Un relevé déchiré en deux et posé sur le bac de la résidence reste lisible par un voisin. Le broyeur, ou la déchirure en bandes, prend quelques secondes de plus et règle la question.
Un dernier point, utile pour le budget du mois et pas seulement pour les archives : ce qui pèse dans un budget serré, c'est la dépense qui n'a pas été anticipée. L'application Pilote Budget, développée avec la Banque de France et non connectée aux comptes, calcule le reste à vivre une fois les factures payées, gratuitement et sans identifiant (Mes questions d'argent, 2025).
FAQ
Combien de temps faut-il garder ses relevés bancaires ?
5 ans à compter de l'opération, tout simplement. C'est la même durée que celle recommandée pour les factures d'énergie ou de téléphone (service-public.fr, 2026). Le point de départ est la date de l'opération, jamais la date d'impression du relevé.
Puis-je jeter mes factures d'énergie en même temps ?
Oui, la durée est identique : 5 ans à compter de l'opération pour les factures d'énergie comme pour celles de téléphone (service-public.fr, 2026). Un tri par année permet de traiter relevés et factures dans la même séance, sans reprendre le calcul pièce par pièce.
Comment calculer la date à laquelle un relevé peut être détruit ?
Prenez la date de l'opération et ajoutez la durée de référence : une opération de mars 2021 peut être détruite à partir de mars 2026 (service-public.fr, 2026). Faites le calcul sur toute une année à la fois, puis détruisez le lot de façon sûre, broyeur ou déchiquetage.
Existe-t-il un outil gratuit pour surveiller son budget au quotidien ?
Oui. L'application Pilote Budget, élaborée avec la Banque de France, calcule le reste à vivre mensuel ou hebdomadaire une fois les factures payées. Elle est gratuite, anonyme et non connectée au compte bancaire, ce qui aide les ménages au budget serré à anticiper leurs dépenses (Mes questions d'argent, 2025).